Elektroauto als Firmenwagen: 0,25-Prozent-Regelung 2026 erklärt
Ein Elektroauto als Firmenwagen kann durch die 0,25-Prozent-Regelung einen deutlich geringeren geldwerten Vorteil auslösen. Für entsprechend begünstigte, nach dem 30. Juni 2025 angeschaffte reine Elektroautos gilt eine Bruttolistenpreisgrenze von 100.000 Euro. Entscheidend sind jedoch Fahrzeugart, maßgeblicher Zeitpunkt und Listenpreis. Arbeitsweg, Gehaltsumwandlung und Ladekosten gehören zusätzlich in die Rechnung.
Die Bezeichnung klingt wie ein besonders niedriger Steuersatz. Tatsächlich beschreibt sie die pauschale Bewertung der Privatnutzung: Ein Viertel des maßgeblichen Listenpreises wird mit der üblichen Ein-Prozent-Methode bewertet. Erst auf den daraus entstehenden Sachbezug fallen abhängig von Ihrer persönlichen Abrechnung Steuern und gegebenenfalls Sozialabgaben an. Eine Monatsbelastung lässt sich daraus allein noch nicht ablesen.
0,25 Prozent oder 0,5 Prozent: Welcher Wagen ist begünstigt?
Die gesetzliche Grundlage liefern § 6 Absatz 1 Nummer 4 EStG und für Arbeitnehmer § 8 EStG. Bei einem entsprechend begünstigten reinen Elektroauto bis einschließlich 100.000 Euro wird die Bemessungsgrundlage geviertelt. Oberhalb der einschlägigen Grenze kommt bei begünstigten Elektrofahrzeugen grundsätzlich die Halbierung in Betracht.
| Vereinfachte Einordnung für aktuelle Anschaffungen | Ansatz für Privatnutzung pro Monat |
|---|---|
| Begünstigtes reines E-Auto bis 100.000 Euro | Effektiv 0,25 Prozent |
| Begünstigtes reines E-Auto über 100.000 Euro | Effektiv 0,5 Prozent |
| Qualifizierender Plug-in-Hybrid | Effektiv 0,5 Prozent |
| Gewöhnlicher Verbrenner oder nicht begünstigter Hybrid | Grundsätzlich 1 Prozent |
Diese Übersicht ersetzt nicht die zeitliche Einordnung eines Bestandsfahrzeugs. Sie beschreibt auch keine Kaufpreisförderung und keinen Rabatt auf die Leasingrate. Der steuerliche Vorteil betrifft die Bewertung der Nutzung. Ob der Arbeitgeber die Fahrzeugkosten vollständig übernimmt oder einen Gehaltsverzicht verlangt, ist eine zusätzliche vertragliche Frage.
Die 100.000-Euro-Grenze gilt nicht pauschal für jeden Altvertrag
Die erhöhte Grenze ist nach der Anwendungsregel in § 52 EStG erstmals für nach dem 30. Juni 2025 angeschaffte Fahrzeuge vorgesehen. Für Anschaffungen von Anfang 2024 bis Ende Juni 2025 lag die entsprechende Grenze bei 70.000 Euro; davor galt für die betreffenden begünstigten Fälle eine niedrigere Grenze.
Bei Leasing und Arbeitnehmerüberlassung müssen die jeweiligen zeitlichen Verwaltungsregeln berücksichtigt werden. Lassen Sie Anschaffungs- beziehungsweise Leasingbeginn und die erstmalige Überlassung im Betrieb dokumentieren. Ein bloßer Fahrerwechsel oder das neue Kalenderjahr macht aus einem alten Vertrag nicht automatisch einen Fall der neuen Grenze. Gerade bei gebrauchten Flottenfahrzeugen ist diese Prüfung sinnvoll.
Für die Preisprüfung zählt grundsätzlich der inländische Bruttolistenpreis bei Erstzulassung einschließlich relevanter Sonderausstattung, nicht der ausgehandelte Kaufpreis. Ein Rabatt rettet deshalb nicht automatisch die Viertelung. Fragen Sie vor der Bestellung nach dem abrechnungsrelevanten Listenpreis der konkreten Konfiguration, insbesondere wenn zusätzliche Ausstattung das Fahrzeug nahe an die Grenze bringt.
Rechenbeispiel mit 60.000 Euro und 20 Kilometern Arbeitsweg
Wir unterstellen ein reines Elektroauto, das sämtliche Voraussetzungen der Viertelung erfüllt, und einen maßgeblichen Listenpreis von 60.000 Euro. Die reduzierte Bemessungsgrundlage beträgt 15.000 Euro. Für die Privatnutzung ergibt sich ein Prozent davon, also 150 Euro monatlicher geldwerter Vorteil. Die 150 Euro sind keine fertige Netto-Steuerbelastung.
Bei 20 Kilometern einfacher Entfernung zur ersten Tätigkeitsstätte und pauschalem Arbeitswegzuschlag kommen 0,03 Prozent von 15.000 Euro mal 20 hinzu: 90 Euro. Insgesamt entstehen damit 240 Euro monatlicher Sachbezug. Ein gewöhnlicher Verbrenner mit gleichem Listenpreis hätte im entsprechenden Modell 600 Euro Privatnutzung plus 360 Euro Arbeitsweg, insgesamt 960 Euro.
Die Differenz von 720 Euro betrifft die Bemessung des Sachbezugs. Sie ist nicht identisch mit 720 Euro mehr Netto. Für die persönliche Wirkung benötigen Sie eine Lohnsimulation. Bei wenigen Bürofahrten kann die dokumentierte Einzelbewertung des Arbeitswegs eine weitere Rolle spielen. Die Grundlagen erklärt unser Dienstwagen-Kostenratgeber.
Plug-in-Hybrid: CO₂-Grenze oder elektrische Reichweite
Für extern aufladbare Hybride, die von 2025 bis 2030 angeschafft werden, nennt das Gesetz als Voraussetzungen für die Halbierung höchstens 50 Gramm CO₂ je Kilometer oder mindestens 80 Kilometer elektrische Reichweite. Beide Bedingungen müssen nach diesem gesetzlichen Tatbestand nicht gleichzeitig erfüllt sein. Diese Unterscheidung ist bei der Fahrzeugauswahl wesentlich.
Maßgeblich sind die dokumentierten Fahrzeugwerte, insbesondere aus der Übereinstimmungsbescheinigung, nicht eine selbst gemessene Alltagsreichweite. Ein nicht extern aufladbarer Vollhybrid erhält die Plug-in-Begünstigung nicht allein wegen seines Elektromotors. Lassen Sie sich vom Fuhrpark die konkrete Einstufung bestätigen, bevor Sie mit einem reduzierten Sachbezug rechnen.
Die steuerliche Einordnung sagt außerdem wenig darüber aus, ob das Fahrzeug zu Ihrem Fahrprofil passt. Prüfen Sie verfügbare Ladeplätze, typische Tagesstrecken und lange Geschäftsreisen. Ein günstiger Ansatz auf der Abrechnung ersetzt keinen praktischen Ladetest. Unser Elektroauto-Kostencheck hilft beim Blick auf Nutzung und Gesamtkosten.
Fahrtenbuch: Auch beim Elektroauto eine prüfbare Alternative
Statt der pauschalen Bewertung kann ein ordnungsgemäßes Fahrtenbuch mit belegten Gesamtkosten verwendet werden. Die Elektrovergünstigung verschwindet dadurch nicht vollständig: Die gesetzlichen Regeln sehen auch bei dieser Methode eine reduzierte Berücksichtigung bestimmter Anschaffungsaufwendungen vor. Laufende Betriebskosten werden dabei nicht einfach pauschal insgesamt geviertelt.
Ob sich der Aufwand lohnt, hängt von Gesamtkosten und tatsächlicher Nutzungsaufteilung ab. Lassen Sie eine Beispielrechnung für beide Verfahren erstellen. Prüfen Sie außerdem, ob alle notwendigen Kostendaten zugänglich sind. Ein günstiges rechnerisches Ergebnis nützt wenig, wenn die Aufzeichnungen später nicht den Anforderungen entsprechen oder im Alltag nicht zuverlässig geführt werden.
Laden zu Hause: Kostenübernahme und Nachweise vereinbaren
Wer den Firmenwagen an der privaten Wallbox lädt, sollte die Erstattung vorab mit dem Arbeitgeber regeln. Benötigt werden eine nachvollziehbare Zuordnung der geladenen Strommenge und das vereinbarte Abrechnungsverfahren. Fragen Sie konkret, welche Messdaten, Rechnungen und Tarife akzeptiert werden. Öffentliche Ladevorgänge und private Haushaltsverbräuche sollten eindeutig getrennt bleiben.
Für 2026 wurden die Regeln zum häuslichen Ladestrom angepasst. Statt unbesehen alte feste Monatspauschalen zu übernehmen, sind die aktuellen Vorgaben zum Strommengennachweis und zur Strompreispauschale beziehungsweise zu tatsächlichen Kosten zu beachten. Das BMF-Schreiben vom 21. Juli 2026 erläutert die Anpassung. Lassen Sie die Lohnbuchhaltung das Verfahren für Ihren Fall festlegen.
Im Alltag zählen zusätzlich Ladekartenpreise, Blockiergebühren und verfügbare Ladezeit. Klären Sie auch die Behandlung einer privaten Photovoltaikanlage und eines zweiten Elektroautos im Haushalt. Praktische Hinweise zur Ladeplanung bietet unser Beitrag Elektroauto laden. Die technische Lademöglichkeit und ihre finanzielle Abrechnung gehören gemeinsam geplant.
Vor der Unterschrift das gesamte Vergütungspaket vergleichen
Ein niedriger Sachbezug ist nur ein Teil des Angebots. Bei einer Gehaltsumwandlung kann das beitragspflichtige Entgelt sinken; unser Ratgeber zu Dienstwagen und Rente zeigt den Mechanismus. Während einer Familienpause kann die weiterhin erlaubte Privatnutzung außerdem beim Elterngeld berücksichtigt werden.
Lassen Sie deshalb Fahrzeugpreis, Datum, steuerliche Einstufung, Arbeitsweg, Gehaltsverzicht und Ladekosten auf einem Blatt zusammenstellen. Vergleichen Sie anschließend die Nettoauszahlung mit einer realistischen Alternative ohne Firmenwagen. So erkennen Sie, ob die attraktive Steuerregel auch zu einem passenden Mobilitätsbudget führt. Die beste Konfiguration ist diejenige, die Vertrag, Alltag und Kosten zusammenbringt.
Ein praktischer Check vor der Fahrzeugbestellung
Testen Sie möglichst die Situation, die Ihren Alltag bestimmt. Passt das Ladekabel zum Stellplatz? Ist der Ladepunkt abends verfügbar? Reicht die planbare Standzeit für die nächste Arbeitsfahrt? Für Außendiensttermine sollten Sie eine typische längere Route einschließlich Ladepause durchspielen. Eine theoretisch hohe Reichweite ersetzt diese Prüfung ebenso wenig wie ein besonders niedriger steuerlicher Sachbezug.
Besprechen Sie außerdem Ersatzmobilität bei Werkstattaufenthalten und den Zugang zu Ladestationen außerhalb der üblichen Region. Eine einzige Firmenladekarte ist bequem, deckt aber möglicherweise nicht jede gewünschte Station zum gleichen Tarif ab. Entscheidend ist, wer zusätzliche Gebühren trägt und wie Auslagen eingereicht werden. Halten Sie diese Antworten vor der Bestellung fest.
Vergleichen Sie schließlich zwei passende Konfigurationen statt beliebig teurer Fahrzeuge. Benötigte Ausstattung, nutzbarer Kofferraum und verlässliches Laden können wichtiger sein als die maximal ausgereizte Listenpreisgrenze. Ein kleineres Fahrzeug mit gutem Arbeitgeberzuschuss kann das sinnvollere Paket ergeben. Lassen Sie für beide Varianten dieselben Annahmen zu Arbeitsweg und Privatnutzung ansetzen, damit die Unterschiede in der Abrechnung nachvollziehbar bleiben und die Entscheidung zu Ihren tatsächlichen Fahrten passt.
FAQ: Elektroauto als Firmenwagen
Bis zu welchem Preis gilt die 0,25-Prozent-Regelung?
Für entsprechend begünstigte reine Elektroautos, die nach dem 30. Juni 2025 angeschafft werden, beträgt die Grenze 100.000 Euro Bruttolistenpreis. Für ältere Fälle und Leasingüberlassungen muss die zeitliche Einordnung geprüft werden.
Sind 0,25 Prozent meine tatsächlichen monatlichen Kosten?
Nein. Der Wert beschreibt den pauschalen Sachbezug für die Privatnutzung. Arbeitsweg, persönliche Abgaben und mögliche Eigenbeteiligungen kommen in der Gesamtbetrachtung hinzu.
Was passiert bei einem Listenpreis über 100.000 Euro?
Bei einem entsprechend begünstigten reinen Elektroauto kommt grundsätzlich die Halbierung statt der Viertelung der Bemessungsgrundlage in Betracht. Ein Kaufpreisrabatt senkt den maßgeblichen Listenpreis nicht.
Muss ein Plug-in-Hybrid beide Grenzwerte erfüllen?
Für die betreffende Anschaffungsperiode 2025 bis 2030 nennt das Gesetz höchstens 50 Gramm CO₂ je Kilometer oder mindestens 80 Kilometer elektrische Reichweite. Es handelt sich um alternative Voraussetzungen.
Wird der Arbeitsweg ebenfalls günstiger bewertet?
Bei einem Fahrzeug mit geviertelter Bemessungsgrundlage wird auch der entsprechende Arbeitswegzuschlag auf dieser reduzierten Grundlage berechnet. Unser Beispiel ergibt 90 Euro bei 60.000 Euro Listenpreis und 20 Kilometern Entfernung.
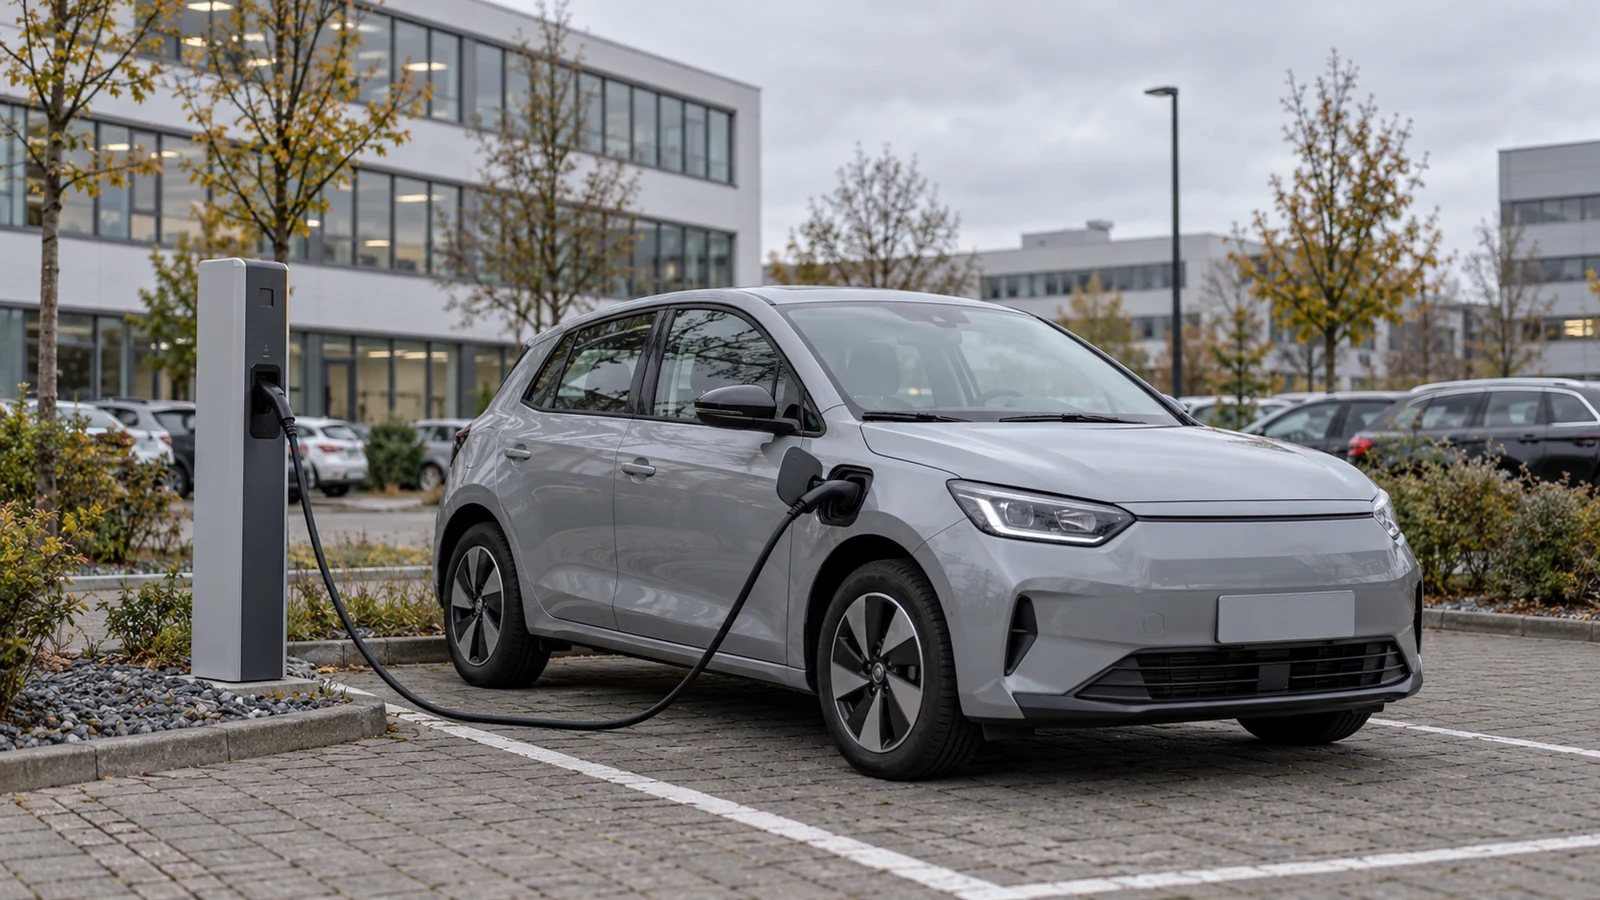
Prüfstand: 24. Oktober 2026. Eigene Modellrechnung. Quellen: § 6 EStG, § 8 EStG, § 52 EStG und das verlinkte BMF-Schreiben. Titelbild: KI-generiertes Symbolbild.
Die Redaktion von Verkehrsirrsinn erstellt und aktualisiert verständliche Ratgeber zu Verkehrsregeln, Tanken, Fahrzeugtechnik, Verkehrssicherheit und Mobilität. Bei rechtlichen, sicherheitsrelevanten und technischen Aussagen werden bevorzugt Behörden, Gesetzestexte, öffentliche Institutionen, Fachorganisationen und Herstellerinformationen herangezogen. Digitale Werkzeuge können Recherche und Bearbeitung unterstützen; die redaktionelle Verantwortung für Prüfung, Veröffentlichung und Korrekturen bleibt bei der Redaktion.